- qwer666df2026-09-07
背景:
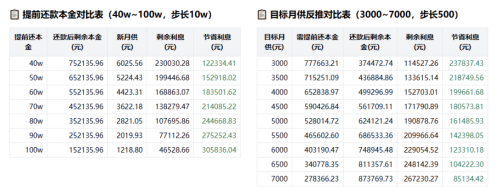
2021 年 4 月办理的房贷,等额本息,总剩余(本金 + 剩余利息)大概 150W ,剩余期限 15 年。刚放款时月供 1.2W ,后面 LPR 下调后现在月供 9000 ,今年刚好满 5 年,可以办理银行提前还款。
本人不炒股,几乎不做理财投资,手里有一笔闲钱,现在很纠结要不要提前还房贷。
如果选择部分提前还,有两种选择:
- 减少月供,保留 15 年剩余年限;
- 月供不变,缩短还款年限。
问了豆包弄了一个测算,想问问大家,结合我这种不做投资的情况,哪种方案会更合适?
 主楼
- LAL82026-09-07
缩期和减少月供我都操作过,我是先缩期,后面再减少月供,每个人的情况都不一样,没有哪种更省钱的说法。 缩期的话如果想抵扣个税,要做好功课,个税可以抵 20 年,你目前这个情况如果要抵扣个税,基本可以放弃缩期了。
- guanhui072026-09-07
月供不变,缩短还款年限把 留点应急的钱 尽量多还点
- qwer666df2026-09-07
- iphoneXr2026-09-07
- iphoneXr2026-09-07
因为是公积金贷款,每年只能还款一次。
每次还款真是把自己都榨干了,存款全耗干净了。 - xiangxiangxiang2026-09-07
跟你差不多,我们是已经申请还完了,都没剩一点抵扣个税。。。无债一身轻
- kkk12345672026-09-07
优先缩短年限。 因为贷款是给你算年利率的。多一年,就多 剩余金额的 2.95% ?
- kkk12345672026-09-07
当然,如果手上钱多,可以考虑把贷款还到还剩一点点, 每个月扣个百十块? 抵扣个税。收益可能更高
- Sawyerhou2026-09-07
剩多少钱倒不用在意,主要考虑一下目前还款的体感。如果每月节衣缩食,不敢吃不敢喝不敢玩,那就先减少月供。如果完全没感觉,月供啥也不影响,那就缩短年限。